✕
✕
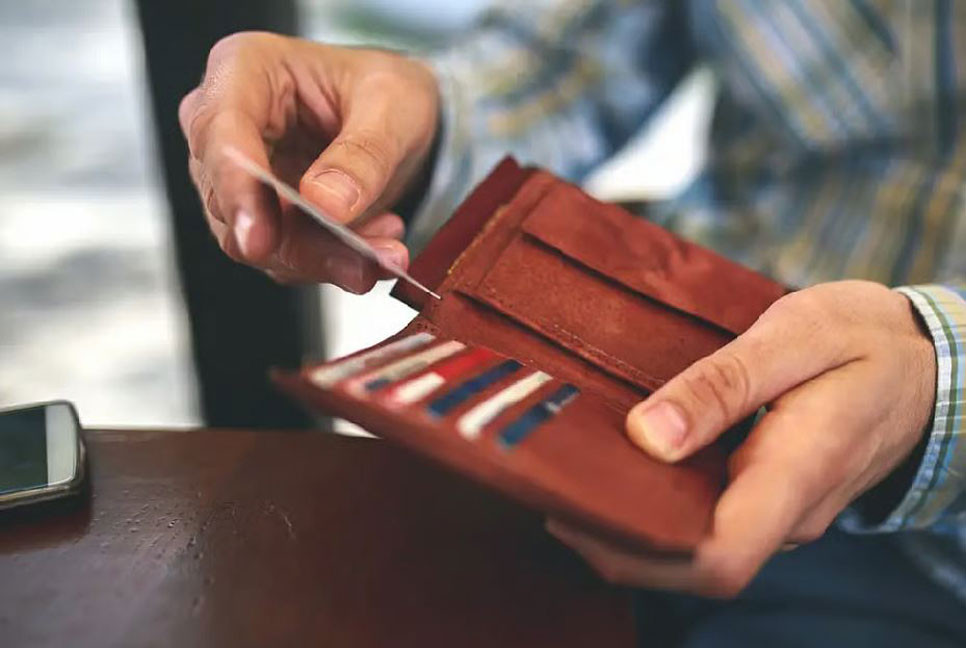
মানিব্যাগে টাকা রাখার দিন কি ফুরিয়ে আসছে?
-
নিউজ ডেস্ক
প্রকাশ :- ২০২৬-১১-০৯, | ১৩:২৩:০৩ |
একসময় পকেটে কিছু নগদ টাকা না থাকলে বাড়ির বাইরে বের হওয়াই ছিল অস্বস্তির। বাজার করা, রিকশাভাড়া দেওয়া, চায়ের দোকানে বিল মেটানো কিংবা জরুরি প্রয়োজনে কাউকে টাকা দেওয়া- প্রায় সব ক্ষেত্রেই প্রয়োজন হতো হাতে থাকা নোটের। কিন্তু সময় বদলেছে। স্মার্টফোন, মোবাইল ব্যাংকিং, ব্যাংক কার্ড ও কিউআর কোডের বিস্তারে মানুষের দৈনন্দিন লেনদেনের ধরন পাল্টে যাচ্ছে। এখন অনেকেই মানিব্যাগে টাকা না রেখেই কেনাকাটা করছেন, বিল দিচ্ছেন, এমনকি পরিচিতজনকে মুহূর্তে টাকা পাঠিয়ে দিচ্ছেন। ফলে নগদ টাকা সঙ্গে রাখার অভ্যাস ক্রমেই কমছে।
এই পরিবর্তন শুধু অর্থ পরিশোধের মাধ্যম বদলে যাওয়ার ঘটনা নয়; এটি মানুষের জীবনযাপন, কেনাকাটার অভ্যাস, অর্থ ব্যবস্থাপনা এবং অর্থনীতির কাঠামোতেও প্রভাব ফেলছে। নগদ অর্থের বদলে ডিজিটাল লেনদেনের ওপর নির্ভরতা বাড়ায় পকেটে কত টাকা আছে, তা গুনে খরচ করার পুরোনো অভ্যাসও বদলে যাচ্ছে। একদিকে লেনদেন হচ্ছে দ্রুত ও সহজ, অন্যদিকে বাড়ছে সাইবার জালিয়াতি, ব্যক্তিগত তথ্যের নিরাপত্তা এবং ডিজিটাল ব্যবস্থার ওপর অতিনির্ভরতার ঝুঁকি।
বাংলাদেশেও এই পরিবর্তনের ছাপ স্পষ্ট। মোবাইল আর্থিক সেবা, ব্যাংকিং অ্যাপ, কার্ড ও কিউআর কোডের ব্যবহার বেড়েছে। আগে যেখানে বিদ্যুৎ, গ্যাস, পানির বিল কিংবা কেনাকাটার জন্য ব্যাংক বা নির্দিষ্ট প্রতিষ্ঠানে যেতে হতো, এখন ঘরে বসেই অনেক কাজ করা সম্ভব। অনলাইন কেনাকাটা, খাবার সরবরাহ, পরিবহনসেবা, শিক্ষাপ্রতিষ্ঠানের ফি- বিভিন্ন খাতেই ডিজিটাল পরিশোধের সুযোগ তৈরি হয়েছে। ফলে বিশেষ করে শহরাঞ্চলের তরুণ ও কর্মজীবীদের মধ্যে নগদ টাকা বহনের প্রয়োজন আগের তুলনায় কমেছে।
বাংলাদেশ ব্যাংকের ‘বাংলাদেশ পেমেন্ট সিস্টেমস রিপোর্ট ২০২৫’ অনুযায়ী, ২০২৫ সালে দেশে ডিজিটাল লেনদেনের পরিমাণ ও মূল্য- দুটিই আগের বছরের তুলনায় ১৩ শতাংশ বেড়েছে। বছরজুড়ে মোট লেনদেনের সংখ্যা ১৯ শতাংশ বেড়ে ১০৮০ কোটি ছাড়িয়েছে। অন্যদিকে নগদনির্ভর ও অন্যান্য অডিজিটাল লেনদেনের সংখ্যা বেড়েছে ২৫ শতাংশ, তবে এসব লেনদেনের মোট মূল্য কমেছে ৭ শতাংশ। অর্থাৎ নগদ লেনদেনের সংখ্যা বাড়লেও প্রতিবার তুলনামূলক কম অর্থের লেনদেন হচ্ছে। বড় অঙ্কের কিছু লেনদেন ধীরে ধীরে ডিজিটাল ব্যবস্থায় চলে যাচ্ছে।
পকেটের বদলে স্মার্টফোনে টাকা
নগদ টাকা সঙ্গে রাখার অভ্যাস কমার পেছনে সবচেয়ে বড় ভূমিকা রাখছে মোবাইল আর্থিক সেবা। আগে দূরে থাকা কারও কাছে টাকা পাঠাতে ব্যাংকের মাধ্যমে লেনদেন করতে হতো, অথবা পরিচিত কারও হাতে টাকা পৌঁছে দেওয়ার ব্যবস্থা করতে হতো। এখন মোবাইল ফোন ব্যবহার করেই কয়েক মুহূর্তে টাকা পাঠানো যায়। একইভাবে দোকানে কেনাকাটা, মোবাইল রিচার্জ, ইউটিলিটি বিল পরিশোধ কিংবা অনলাইনে পণ্য কেনার ক্ষেত্রেও ডিজিটাল মাধ্যম জনপ্রিয় হচ্ছে।
এই পরিবর্তনের ফলে মানিব্যাগের গুরুত্বও বদলাচ্ছে। অনেকের কাছে এখন মানিব্যাগের প্রধান কাজ নগদ টাকা রাখা নয়; বরং পরিচয়পত্র, ব্যাংক কার্ড ও প্রয়োজনীয় কাগজপত্র বহন করা। কেউ কেউ আবার মানিব্যাগের পরিবর্তে শুধু স্মার্টফোন নিয়েই বাইরে বের হচ্ছেন। বিশেষ করে যেসব দোকান, রেস্তোরাঁ ও সেবাপ্রতিষ্ঠানে ডিজিটাল পরিশোধের ব্যবস্থা রয়েছে, সেখানে নগদ টাকার প্রয়োজন আরও কমে আসছে।
ডিজিটাল লেনদেনের আরেকটি সুবিধা হলো হিসাব সংরক্ষণ। নগদ টাকা খরচ করলে অনেক সময় কোথায় কত ব্যয় হলো, তা মনে রাখা কঠিন। কিন্তু ডিজিটাল লেনদেনে প্রতিটি পরিশোধের তথ্য মোবাইল ফোন বা ব্যাংক হিসাবে থেকে যায়। এতে ব্যক্তিগত ব্যয় পর্যবেক্ষণ, মাসিক বাজেট তৈরি এবং অর্থের প্রবাহ বোঝা সহজ হয়। ব্যবসাপ্রতিষ্ঠানের ক্ষেত্রেও লেনদেনের হিসাব রাখা ও আর্থিক ব্যবস্থাপনা তুলনামূলক সহজ হয়।
বিশ্বজুড়েই বদলাচ্ছে লেনদেনের ধরন
নগদবিহীন লেনদেনের প্রসার কোনো একটি দেশের মধ্যে সীমাবদ্ধ নয়। সুইডেন, নরওয়ে, চীন, দক্ষিণ কোরিয়া ও ভারতের মতো দেশে ডিজিটাল পরিশোধের নানা ব্যবস্থা মানুষের দৈনন্দিন জীবনের অংশ হয়ে উঠেছে। অনেক দোকান ও সেবাপ্রতিষ্ঠানে নগদ অর্থের ব্যবহার সীমিত। কোথাও কোথাও গ্রাহকদের কার্ড বা মোবাইলের মাধ্যমে অর্থ পরিশোধে উৎসাহিত করা হচ্ছে।
চীনে কিউআর কোডভিত্তিক পরিশোধ ব্যবস্থা এতটাই বিস্তৃত হয়েছে যে ছোট দোকান, রাস্তার খাবারের বিক্রেতা কিংবা পরিবহনসেবাতেও মোবাইলের মাধ্যমে টাকা দেওয়া যায়। ভারতে ইউনিফায়েড পেমেন্টস ইন্টারফেস বা ইউপিআইয়ের বিস্তার ব্যক্তি থেকে ব্যবসাপ্রতিষ্ঠান- সব পর্যায়ের লেনদেনে পরিবর্তন এনেছে। ইউরোপের বিভিন্ন দেশেও ব্যাংক কার্ড ও মোবাইল ফোনের মাধ্যমে পরিশোধের প্রবণতা বাড়ছে।
তবে নগদ অর্থের ব্যবহার কমে যাওয়ার অর্থ সব দেশেই নগদ টাকা অপ্রয়োজনীয় হয়ে পড়েছে- এমন নয়। অনেক উন্নত দেশেও জরুরি পরিস্থিতি, প্রযুক্তিগত ত্রুটি কিংবা ব্যক্তিগত পছন্দের কারণে নগদ অর্থের ব্যবহার রয়েছে। বরং অনেক জায়গায় নগদ ও ডিজিটাল- দুই ব্যবস্থার সহাবস্থান বজায় রাখার ওপর গুরুত্ব দেওয়া হচ্ছে।
বাংলাদেশে নগদ অর্থ এখনো গুরুত্বপূর্ণ
ডিজিটাল লেনদেন বাড়লেও বাংলাদেশের অর্থনীতি এখনো পুরোপুরি নগদনির্ভরতা থেকে বেরিয়ে আসেনি। বিশেষ করে গ্রামাঞ্চল, ক্ষুদ্র ব্যবসা, কৃষি, পরিবহন ও অনানুষ্ঠানিক অর্থনৈতিক কর্মকাণ্ডে নগদ টাকার ব্যবহার ব্যাপক। অনেক ছোট দোকানে এখনো কার্ড বা কিউআর কোডে পরিশোধের ব্যবস্থা নেই। আবার অনেক গ্রাহকের কাছে স্মার্টফোন, নির্ভরযোগ্য ইন্টারনেট কিংবা ডিজিটাল লেনদেন পরিচালনার প্রয়োজনীয় দক্ষতাও নেই।
বাংলাদেশ ব্যাংকের ২০২৫ সালের প্রতিবেদনেও নগদ ও ডিজিটাল লেনদেনের পাশাপাশি চলার চিত্র উঠে এসেছে। প্রতিবেদনে বলা হয়েছে, ২০২৫ সালে ১০ টাকার নোটের সংখ্যা জানুয়ারির প্রায় ১৫৪ কোটি ৯০ লাখ থেকে কমে ডিসেম্বরে প্রায় ১৪৮ কোটি ৮১ লাখে দাঁড়িয়েছে। অন্যদিকে ৫০০ ও ১ হাজার টাকার নোটের প্রচলন তুলনামূলকভাবে শক্ত অবস্থানে রয়েছে। কেন্দ্রীয় ব্যাংকের বিশ্লেষণে বলা হয়েছে, ছোট অঙ্কের কেনাকাটায় ডিজিটাল পরিশোধ বাড়ায় কম মূল্যমানের নোটের প্রয়োজন কিছুটা কমছে।
তবে বড় মূল্যমানের নোট এখনো সঞ্চয় ও পাইকারি বাণিজ্যে গুরুত্বপূর্ণ অর্থাৎ হাতে নগদ টাকা রাখার অভ্যাস বদলালেও নগদ অর্থের প্রয়োজন শেষ হয়ে যায়নি। বরং দৈনন্দিন ছোটখাটো কেনাকাটার কিছু অংশ ডিজিটাল মাধ্যমে চলে যাচ্ছে, আর নগদ অর্থের ব্যবহার নির্দিষ্ট কিছু খাত ও পরিস্থিতিতে কেন্দ্রীভূত হচ্ছে।
সুবিধার পাশাপাশি নতুন ঝুঁকি
নগদবিহীন লেনদেনের বড় সুবিধা হলো দ্রুততা ও সহজলভ্যতা। তবে এর সঙ্গে কিছু ঝুঁকিও তৈরি হয়েছে। ভুল নম্বরে টাকা পাঠানো, ভুয়া কল বা বার্তার মাধ্যমে পিন ও গোপন তথ্য হাতিয়ে নেওয়া, নকল লিংকের মাধ্যমে হিসাব থেকে অর্থ চুরি এবং অনলাইন প্রতারণার ঘটনা বাড়ছে। অনেক ক্ষেত্রে প্রতারকেরা ব্যাংক বা আর্থিক প্রতিষ্ঠানের পরিচয় ব্যবহার করে গ্রাহকদের বিভ্রান্ত করছে।
ডিজিটাল লেনদেনের ক্ষেত্রে আরেকটি উদ্বেগ হলো প্রযুক্তিগত নির্ভরতা। ইন্টারনেট সংযোগ বিচ্ছিন্ন হলে, বিদ্যুৎ না থাকলে কিংবা সংশ্লিষ্ট আর্থিক প্রতিষ্ঠানের সার্ভারে সমস্যা দেখা দিলে লেনদেন আটকে যেতে পারে। জরুরি মুহূর্তে হাতে নগদ টাকা না থাকলে এমন পরিস্থিতি ভোগান্তির কারণ হতে পারে। আবার ডিজিটাল পরিশোধের সুবিধা থাকায় অনেকের খরচের হিসাবের ওপর তাৎক্ষণিক নিয়ন্ত্রণ কমে যায়। নগদ অর্থ খরচ করার সময় হাতে থাকা টাকার পরিমাণ বোঝা যায়; কিন্তু ডিজিটাল লেনদেনে অর্থ ব্যয়ের অনুভূতি অনেক সময় তুলনামূলক কম থাকে।
বাংলাদেশ ব্যাংকের ২০২৫ সালের প্রতিবেদনেও ডিজিটাল লেনদেনের নিরাপত্তা ও গ্রাহক সুরক্ষার বিষয়টি উঠে এসেছে। ওই বছর আর্থিক খাতে ৮১ হাজারের বেশি প্রতারণার ঘটনা নথিভুক্ত হয়েছে। এর মধ্যে মোবাইল আর্থিক সেবার মাধ্যমে সংঘটিত প্রতারণার অনাদায়ি অর্থের অংশ ছিল উল্লেখযোগ্য। এই পরিসংখ্যান ডিজিটাল লেনদেনের নিরাপত্তা জোরদার এবং অভিযোগ নিষ্পত্তির কার্যকর ব্যবস্থা গড়ে তোলার প্রয়োজনীয়তা তুলে ধরে।
অন্তর্ভুক্তিমূলক ব্যবস্থার প্রয়োজন
নগদবিহীন সমাজ গড়ে তোলার অর্থ নগদ অর্থের ব্যবহার বন্ধ করে দেওয়া নয়। বরং এমন একটি ব্যবস্থা তৈরি করা, যেখানে মানুষ নিজের প্রয়োজন ও পরিস্থিতি অনুযায়ী লেনদেনের মাধ্যম বেছে নিতে পারবেন। প্রযুক্তি ব্যবহারে অদক্ষ প্রবীণ ব্যক্তি, প্রতিবন্ধী মানুষ, নিম্ন আয়ের জনগোষ্ঠী কিংবা প্রত্যন্ত অঞ্চলের বাসিন্দাদের জন্যও আর্থিক সেবা সহজলভ্য করতে হবে। ডিজিটাল পরিশোধের খরচ কমানো, সব ব্যাংক ও আর্থিক সেবার মধ্যে আন্তসংযোগ বাড়ানো এবং গ্রাহকের অভিযোগ দ্রুত নিষ্পত্তি করাও জরুরি।
বিশেষ করে ক্ষুদ্র ব্যবসায়ীদের ডিজিটাল লেনদেনে উৎসাহিত করতে হবে। তাদের জন্য সহজ ও কম খরচের পরিশোধব্যবস্থা নিশ্চিত করা গেলে বাজার, দোকান ও স্থানীয় সেবাখাতেও নগদ টাকার ওপর নির্ভরতা কমবে। পাশাপাশি ডিজিটাল আর্থিক সাক্ষরতা বাড়াতে হবে, যাতে ব্যবহারকারীরা প্রতারণা শনাক্ত করতে পারেন এবং নিজেদের হিসাব ও ব্যক্তিগত তথ্য সুরক্ষিত রাখতে পারেন।
নগদ টাকা হাতে রাখার অভ্যাস হয়তো আগের মতো থাকবে না। স্মার্টফোন ও ডিজিটাল পরিশোধব্যবস্থা যত বিস্তৃত হবে, দৈনন্দিন জীবনে নগদ অর্থের প্রয়োজন ততই বদলাবে। তবে প্রযুক্তির এই অগ্রযাত্রায় নগদ অর্থকে পুরোপুরি অপ্রয়োজনীয় ধরে নেওয়া বাস্তবসম্মত নয়। মানুষের আর্থিক স্বাধীনতা, নিরাপত্তা ও অন্তর্ভুক্তি নিশ্চিত করাই হওয়া উচিত নগদবিহীন সমাজ গড়ার মূল লক্ষ্য।
তথ্য সংগ্রহ- গুগল।
🌤 আবহাওয়া
--°C
Humidity: |
Wind: